
Síntesis ejecutiva
La reelección del presidente Luiz Inácio Lula da Silva en Brasil configura un nuevo escenario para las relaciones bilaterales, regionales e internacionales de Argentina, con potenciales implicancias en su producción y exportaciones agroindustriales.
En el plano bilateral, por el momento no se identifican factores que permitan anticipar que las diferencias entre los Presidentes puedan afectar significativamente los flujos comerciales entre ambos países, los cuales se han mantenido estables durante la última década, a pesar de las tensiones y distensiones imperantes. En el plano regional, todo indica que se podrían potenciar las discrepancias entre ambos países con respecto a la agenda de relacionamiento externo del Mercosur y, particularmente, respecto al planteo de flexibilidad realizado por Argentina para negociar acuerdos comerciales de forma bilateral. En el plano internacional, anticipamos una intensificación de la competencia entre ambos países en mercados estratégicos (Asia, Norte de África y Medio Oriente) con ofertas exportables similares, en un contexto en el que las consideraciones geopolíticas adquieren una creciente relevancia en los flujos comerciales. Además, es de esperar que la continuidad de Lula pueda favorecer una profundización del vínculo estratégico entre Argentina y EEUU, generando oportunidades para mejorar el posicionamiento relativo de nuestro país frente a Brasil, particularmente en materia de acceso al mercado estadounidense. Asimismo, podría contribuir a disipar algunos de los cuestionamientos ambientales que han condicionado históricamente las negociaciones entre el Mercosur y la UE, favoreciendo el proceso de aprobación del acuerdo por parte del Parlamento Europeo.
1.- El comercio bilateral no debería verse afectado. El desarrollo de un programa económico sostenible en Brasil sería positivo para nuestras exportaciones.
Las discrepancias políticas entre los presidentes pueden dificultar las relaciones diplomáticas, la cooperación y la coordinación de acciones en diferentes planos, pero normalmente no determinan por sí solas los flujos de comercio e inversiones entre los países. En el caso del comercio entre Argentina y Brasil, la proximidad geográfica, las preferencias arancelarias vigentes desde hace décadas en el Mercosur y los vínculos consolidados entre empresas de ambos países han sido determinantes para sostener el comercio, a pesar de que no siempre hubo relaciones óptimas entre las dirigencias de ambos países. De hecho, la relación bilateral entre Argentina y Brasil en esta última década estuvo marcada por tensiones y distensiones y, a pesar de ello, (i) Brasil sigue siendo el principal socio comercial de la Argentina (explicando el 14% de nuestras exportaciones totales y el 24% de las importaciones) y (ii) sigue siendo el tercer destino de nuestras exportaciones agroindustriales (9% del total, por un valor de USD 3.500 millones anuales, monto que se mantuvo estable la última década). Siguiendo esta misma línea argumental, en la reunión de ABITRIGO de mediados de octubre pasado se anticipó que Brasil podría importar más de 9 millones de toneladas de trigo de la campaña 2026/27 (lo que representaría una cifra récord en los últimos 30 años) independientemente del resultado electoral.
Recordamos que además de un producto emblemático como el trigo, Brasil es un gran destino para nuestras exportaciones de leche en polvo, papas congeladas, cebada cervecera, malta, queso mozzarella, peras y ajos frescos, entre otros productos. Brasil no tiene producción local en cantidad y calidad suficiente para abastecer su mercado interno en estos sectores por lo que, el intercambio comercial con Argentina es mutuamente beneficioso.
Exportaciones agroindustriales de Argentina a Brasil
Fuente: SAGyP
La reacción financiera posterior a la elección fue negativa: el Ibovespa cayó aproximadamente 13,9%, el Real se depreció un 9%, el riesgo soberano subió un 19% y se incrementó la tasa de interés. Este movimiento refleja una revisión de expectativas y preocupación fiscal, aunque está claro que una rueda bursátil no permite proyectar el desempeño de todo el mandato. La composición del equipo económico y la viabilidad legislativa de las medidas fiscales serán señales útiles para evaluar la sostenibilidad del programa a implementarse. Sin embargo, esta primera reacción de alguna manera es indicativa del principal desafío que enfrenta Lula: introducir las reformas económicas necesarias para recuperar la confianza de los mercados financieros, intentando preservar a la vez un aspecto clave de su política económica que lo llevó a la reelección, es decir, el crecimiento basado en el consumo interno, la inversión pública, la política industrial y los programas sociales.
Argentina necesita un Brasil pujante. Una economía brasileña en retroceso compra menos, y eso golpea al destino que explica el 14% de nuestras exportaciones totales y que absorbe buena parte de las manufacturas de origen industrial (MOI) y productos de economías regionales que Argentina vende al mundo.
2.- La agenda externa puede incrementar las tensiones dentro del Mercosur.
El Presidente Milei ha dado claras señales de propiciar una agenda muy dinámica en la negociación de acuerdos comerciales, inclusive llegando al punto de avanzar de forma bilateral (sin el resto de los socios del Mercosur), como es el caso del acuerdo con EEUU (ARTI[1]), la solicitud de ingreso al CP-TPP[2] o el más reciente lanzamiento de negociaciones con Emiratos Árabes Unidos[3]. De alguna manera este último caso parece graficar la situación actual: Argentina prioriza negociar estos acuerdos a través del Mercosur, pero cuestiona lo que (entiende) son actitudes intencionalmente dilatorias. La negociación entre Mercosur y Emiratos está muy avanzada, pero detenida por un tema sensible para Brasil (hidrocarburos). Frente a esta situación, Argentina decidió lanzar negociaciones bilaterales y, se especula, algo similar podría llegar a suceder en el caso de que no se avance rápidamente en las negociaciones entre Mercosur y Vietnam.
No hay dudas que este ha sido (y seguirá siendo) uno de los principales focos de tensión. Brasil se continúa oponiendo a estas iniciativas bilaterales, remarcando que conforme a las reglas del bloque, los acuerdos comerciales externos deben ser negociados y firmados con el consenso de los 4 socios fundacionales del Mercosur.
Sin embargo, algunos analistas especulan que, teniendo en cuenta que el Presidente Lula da Silva no dispone de muchas herramientas legales como para torcer el curso de los acontecimientos, una alternativa podría llegar a ser no escalar el cuestionamiento a las iniciativas unilaterales de la Argentina, procurando evitar debates que pudieran derivar enuna eventual redefinición del bloque o, incluso, su potencial ruptura. De hecho, más allá de reclamos puntuales, hasta ahora el Presidente da Silva no ha tomado decisiones más contundentes. Por supuesto que una “flexibilización” de esta naturaleza no sería definitiva ni, mucho menos gratuita. De materializarse, es de suponer que Brasil ejerza algún tipo de presión sobre las contrapartes de Argentina para intentar que las negociaciones se canalicen por la vía Mercosur.
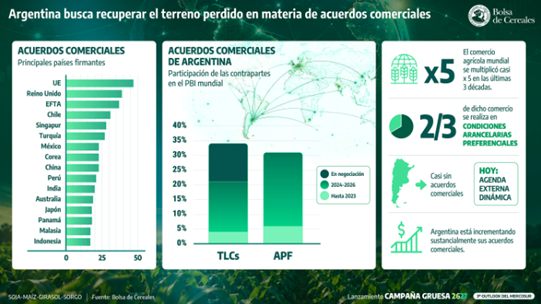
Para la cadena agroindustrial argentina es fundamental avanzar rápidamente en esta clase de acuerdos, recuperando el terreno perdido en comparación con otros exportadores que sí cuentan con estas herramientas que facilitan sus exportaciones y fortalecen su competitividad. Los acuerdos firmados con la UE, EFTA y EEUU, sumados a las negociaciones en curso con India, Vietnam, Japón, Corea y otros, serán fundamentales para ampliar y diversificar mercados para nuestra producción agroindustrial.
Acuerdos comerciales de Argentina
Fuente: INAI – BdeC
3.- La relación con EEUU conserva su valor estratégico.
La victoria Lula da Silva puede favorecer una profundización del vínculo estratégico entre Argentina y EEUU, lo cual podría derivar en nuevas oportunidades en materia de acceso a mercados, inversiones y cooperación. De hecho, los últimos acontecimientos parecen evidenciar que, al menos en el corto plazo, la relación entre EEUU y Brasil seguirá dominada por una tensión similar (o incluso superior) a la que mantuvieron los presidentes Trump y da Silva durante 2025-26 y que derivó en elevadas sobretasas en contra de productos brasileros, las cuales llegaron a tocar un pico del 50% antes de ser parcialmente morigeradas.
Este no es un dato menor, sobre todo porque muchos analistas especulaban con que una eventual victoria de Flávio Bolsonaro podría haber desplazado (aunque sea parcialmente) el foco de la referencia regional hacia Brasil.
EEUU es la principal economía del mundo (25% del producto global), con 350 millones de habitantes que tienen un ingreso per cápita de USD 82.000 anuales. Además EEUU es uno de los tres principales importadores de productos agroindustriales (junto a China y la UE), por un valor de USD 220.000 millones y de las cuales, hasta ahora Argentina solo explica menos del 1%. Si este liderazgo regional de Argentina viniera acompañado de una mejora en las condiciones relativas de acceso al mercado de EEUU comparativamente con Brasil, se podrían abrir oportunidades para más exportaciones al mercado norteamericano de nuestra carne bovina, azúcar de caña, miel, jugo de frutas, tabaco y algunas frutas frescas, entre otros productos.
4.- Despeja potenciales nuevos problemas con el Acuerdo Mercosur–UE
La permanencia de Lula da Silva brinda continuidad a un gran impulsor político del acuerdo entre ambos bloques a la vez que despeja potenciales reclamos en la UE previo al debate parlamentario europeo para su aprobación definitiva.
Un tema que a menudo pasa desapercibido es que el actual Acuerdo Comercial Interino (ITA por sus siglas en inglés) entre Mercosur y la UE, está bajo un régimen de aplicación “provisional”. Para que el mismo entre en vigor de forma plena y definitiva, se requiere de un dictamen favorable del Tribunal de Justicia de la UE (TJUE) y, sobre todo, de la aprobación del Parlamento Europeo. Si bien el primer paso es técnico-legal, la intervención del Parlamento es fuertemente política y es ahí donde el apellido Bolsonaro pudo haber representado una complicación adicional para su aprobación. Afirmamos ello en base a 2 argumentos.
- Durante los incendios en el Amazonas de 2019 el expresidente Jair Bolsonaro mantuvo un fuerte cruce con el Presidente francés Emmanuel Macron, quien lo acusó de incumplir sus compromisos ambientales. En ese momento, la figura de Bolsonaro padre fue muy cuestionada por sectores ambientalistas europeos quienes aprovecharon la situación para reforzar su estrategia política y comunicacional contraria al acuerdo.
- Flávio Bolsonaro nunca se manifestó de manera clara sobre el Acuerdo y, en particular, sobre su interés de respaldar activamente al ITA en el Parlamento Europeo en caso de que fuera necesario. A ello se suma que Lula ha sido uno de los principales impulsores políticos del acuerdo, circunstancia que hubiera dificultado que Flávio Bolsonaro lo asuma como prioridad de su agenda internacional, especialmente en un contexto de fuerte polarización política interna.
Un escenario favorable para la entrada en vigor definitiva del ITA es de extrema relevancia para la agroindustria argentina; ya hemos explicado su valor tanto en términos sistémicos, comerciales, regulatorios, de inversiones y cooperación. Haciendo foco solo en el aspecto comercial, el 70% de las exportaciones agroindustriales de Argentina a la UE ya se beneficia de un arancel de 0%, el 14% logrará un arancel de 0% en un período de 4 a 10 años y el 15,5% ingresará con aranceles muy reducidos (incluso llegando al 0%) bajo alguna cuota.[4] Además, la Argentina es el país del Mercosur con mayor utilización de estas preferencias: casi el 60% de nuestras exportaciones al mercado europeo ingresaron bajo este régimen, frente al 32% de Brasil, 23% de Uruguay y 21% de Paraguay.[5]
5.- Brasil continuará consolidándose como potencia agroindustrial e intensificando la competencia en mercados globales
Brasil ha mantenido una destacable continuidad en los principales lineamientos de sus políticas agrícolas durante las últimas dos décadas, pese a la alternancia de gobiernos de diferentes signos políticos, lo cual lo ha posicionado como uno de los principales productores mundiales según la FAO. De hecho, Brasil prácticamente triplicó su producción de granos en los últimos 20 años, pasando de 122 millones de toneladas en la campaña 2005/06 a un récord de 362 millones de toneladas en 2025/26, lo que representa un crecimiento del 195%. La soja y el maíz constituyen los principales motores de esta expansión y explican conjuntamente cerca del 90% de la producción actual.
Las principales razones en que se sustenta este éxito son: (i) la expansión de la superficie agrícola incorporando pasturas y áreas del Cerrado (produciendo en áreas que antes tenían baja aptitud agrícola), (ii) la expansión del esquema soja seguida de maíz de segunda (“safrinha”), (iii) la mejora tecnológica y mayores rendimientos (semillas, fertilización, manejo del suelo, siembra directa, etc.), (iv) una consistente política internacional orientada a promover exportaciones y captar nuevos mercados y (v) el financiamiento a la inversión productiva (Plano Safra). A ello, en estos últimos años se incorporaron elementos en materia de incentivos ambientales como el RenovAgro o el ABC+ buscando facilitar la adaptación a las nuevas demandas.
Estos logros parecen haber llegado para quedarse y el Frente Parlamentar da Agropecuária (conocido como la “bancada ruralista”) se ha consolidado como un garante de estabilidad en las políticas agrícolas más allá de la orientación ideológica de los presidentes, por lo que no se esperaban grandes cambios de haber ganado Bolsonaro. Sin embargo, algunos aspectos que sí podrían haberse modificado son un menor protagonismo de las compras públicas, menor relevancia de la agricultura familiar y un menor peso de la agenda ambiental.
Brasil y la Argentina son socios, pero también competidores en los mercados globales. Brasil exportó productos del agronegocio por USD 169.200 millones en 2025 mientras que Argentina exportó por USD 51.000 millones. Ambos países tenemos fuertes coincidencias de destinos comerciales (China, UE, Vietnam, Indonesia, India, Chile y EEUU) y de productos (poroto, aceite y harina de soja, maíz, carne bovina, carne aviar, azúcar, algodón, tabaco, jugos de frutas y preparaciones alimentarias, entre otros).
Es de esperar que esta competencia se potencie en los próximos años, pero fuertemente condicionada por el factor geopolítico. A pesar del alineamiento con las democracias occidentales y particularmente con EEUU, Argentina ha podido sortear la anunciada fragmentación / polarización del comercio por razones geopolíticas. China y EEUU son el 2do y 3er socio comercial de la Argentina respectivamente y el nivel de intercambios mantenidos con ambas potencias en 2025 muestra un marcado incremento respecto al año anterior. Por su parte, es esperable que el Presidente Lula da Silva intensifique su política de diversificación de mercados en el sudeste asiático, norte de África y Medio Oriente frente al riesgo comercial que representa EEUU (5% de sus exportaciones). Esto incrementaría la competencia con Argentina, que naturalmente va en búsqueda también de esos mercados por el aumento sostenido de la demanda que se proyecta para la próxima década.
[1] Ver “Argentina y EEUU anuncian su acuerdo bilateral sobre comercio e inversiones”. INAI. Febrero 2026.
[2] Ver “Argentina busca integrarse a la Alianza del Transpacífico”. INAI. Junio 2026.
[3]https://www.cancilleria.gob.ar/es/actualidad/noticias/declaracion-conjunta-de-la-argentina-y-los-emiratos-arabes-unidos-sobre-comercio
[4] Ver “Mercosur-UE. Un acuerdo estratégico en un escenario de transformaciones globales”. INAI. Enero 2026.
[5] Comisión Europea, Dirección General de Comercio (DG TRADE), Preference Utilisation Rates, eligible imports from Mercosur countries, May–Aug 2026 (%)